Yaygın tahmin ve altı kelimelik yanıt
Yapay zekânın çalışma hayatına etkisine dair yaygın hikâye üç adımda ilerler. Makineler insanların yaptığı işleri öğrenir. Öyleyse bize daha az ihtiyaç kalır. Öyleyse işler yok olur.
Bu hikâyenin neredeyse tam tersinin doğru olduğunu iki gerekçeyle savunmuştum. Birincisi, yapay zekâ altına hücumu andıran yeni bir kaynak; kullanım alanları da patlarcasına çoğalıyor. Yapay zekânın kazıp çıkardığı her keşfi işleyecek, uygulayacak ve satacak insanlar gerekiyor; her yeni kullanım alanı da ayakta kalabilecek işletmelerin sayısını artırıyor. Kaynak çoğaldıkça ve kullanım alanları genişledikçe iş de artar; dolayısıyla insana ihtiyaç da.
İkincisi, değişim hızlanıyor; daha hızlı değişen bir dünyanın ise daha az değil, daha çok çalışana ihtiyacı var. Her değişimi birilerinin sindirmesi gerekir: Ürünler yeniden tasarlanır, sistemler yeniden kurulur, insanlar yeniden eğitilir.
Tahminimce önümüzdeki on yıl bir iş kıyametinden çok Altına Hücum'a benzeyecek (ayrıca bkz. Atlar mı, Kuşlar mı?).
Bu argümanı e-postayla Geoffrey Hinton'a gönderdiğimde altı kelimeyle yanıt verdi:
Yeni işe alınanlar yapay zekâ olacak.
Söylemek istediği şu: Altına Hücum, insan emeği artmadan da yaşanabilir. Eski altına hücumların insan madencilere ihtiyacı vardı, çünkü onlardan başka kazabilecek hiçbir şey yoktu. Bu kez birden bollaşan kaynak, aynı zamanda birden bollaşan bir işgücü; dolayısıyla üretimdeki patlama daha fazla insanla değil, daha fazla ajanla (ve zamanla robotlarla) karşılanabilir.
Nobel ödüllü Hinton, derin öğrenmenin kurucularından biri ve benim yapay zekâ karamsarları dediğim grubun önde gelen seslerinden. Bu gruptakiler, yapay zekânın faydaları ya da güvenliği hakkında ne düşünürlerse düşünsünler, onun insan emeğine talebi daraltacağını bekliyor. Hinton'un altı kelimesi, karamsarların tezini bugüne kadar gördüğüm en keskin biçimde özetliyor ve kendi tezime bakışımı da değiştirdi. Bu yüzden bu devam yazısını Altına Hücum ile yapay zekâ karamsarları arasında bir tartışma olarak kurdum.
Sonucu belirleyen tek eşitsizlik
Makine zekâsı ucuzladıkça istihdamı iki zıt yöne çeker. Bir yandan, hukuki danışmanlıktan yazılıma kadar dokunduğu işler ucuzlar; insanlar bu işlerden daha çok satın alır, daha fazlasını üretmek için de daha çok insan gerekir. Öte yandan bu işlerin giderek daha büyük kısmını yapay zekâ kendisi yapar; böylece her birim üretime daha az insan düşer. Hangisi ağır basacak?
İktisatçılar bu soruyu, David Ricardo'nun 1821'de Principles adlı eserine makineler üzerine bir bölüm eklemesinden beri soruyor; cevabı 1932'de John Hicks verdi. Mesele iki sayıda düğümleniyor:
- ε (epsilon), talebin fiyat esnekliği: iş ucuzladığında insanların ondan ne kadar daha fazla satın aldığı. Üretimin ne kadar büyüyeceğini bu belirler.
- σ (sigma), ikame esnekliği: yapay zekâ ucuzladıkça firmaların insan yerine ne kadar kolay yapay zekâ kullanmaya geçtiği. Birim üretim başına gereken emeğin ne kadar azalacağını bu belirler.
İstihdam, üretim miktarıyla birim üretim başına gereken emeğin çarpımıdır. Bu yüzden iki kuvvet birbirine karşı çalışır ve hangi sayı büyükse o kazanır:
- ε > σ: Talep, yapay zekânın emeği saf dışı bırakmasından daha hızlı büyür. İstihdam artar.
- σ > ε: Yapay zekâ emeği, talebin büyüdüğünden daha hızlı saf dışı bırakır. İstihdam düşer.
Esnek talep neden yetmez? İyimserlerin bilinen gerekçesi, genel kuralın özel bir hali. Yapay zekâ yalnızca her çalışanı daha verimli kılan bir yardımcı pilotsa çıta 1'dir: Talep esnek olduğu sürece (ε > 1) istihdam artar; son yarım yüzyılda programcılarda olduğu gibi. Karamsarların aklındaki ise başka bir şey: firmaların insan yerine çalıştırabileceği bir ajan olarak yapay zekâ. Bu durumda çıta σ'dır: Talep, yapay zekânın emeği saf dışı bırakmasından daha hızlı büyümelidir (ε > σ). Yapay zekâ insanın yakın bir ikamesiyse σ yüksektir ve çok esnek bir talep bile yetmeyebilir.
Etkiler neden küçük başlar? Yapay zekâ ajan olarak çalıştığında etkinin büyüklüğünü üçüncü bir sayı belirler: yapay zekânın üretim maliyetleri içindeki payı, \(s_{AI}\). Yapay zekânın efektif fiyatı (yapılan iş birimi başına fiyatı) her %1 düştüğünde istihdamdaki yüzde değişim kabaca şöyledir:
Yapay zekâ maliyetlerin küçük bir kalemi olduğu sürece, fiyatındaki ılımlı bir düşüş istihdamı ancak biraz kıpırdatır; eşitsizlik hangi yönü gösterirse göstersin. Matematiğin ana hatları Ek A'da, türetmelerin tamamı ise bu yazıyla birlikte hazırladığım akademik makalede.
Altına Hücum'a giden iki yol. Eşitsizlik, insan emeğine talebin artmasının yollarından yalnızca birini anlatır: Bugünkü işlerde talep, ikameden hızlı büyümelidir. İkinci yol yeni işlerden geçer: Bugünkü işlerde ikame kazansa bile ekonomi insanlar için yeni görevleri, yapay zekânın eski görevleri devralmasından daha hızlı yaratabilir. Ajan tabanlı yapay zekâ iki yolu da zora sokar, çünkü yeni talebi karşılayabilir, belki yeni işleri de kendisi yapabilir.
İlk dört raunt birinci yolu, beşinci raunt ikincisini sınıyor. Her rauntta önce Altına Hücum'un tezini ortaya koyuyor, ardından yapay zekâ karamsarları adına kurabildiğim en güçlü tezi savunuyor, sonunda da rauntu puanlıyorum.
- 1. Raunt (ε): Bilişsel iş ucuzladıkça talep büyüyecek mi?
- 2. Raunt (tarihte σ): Makineler insanları tamamladı mı, yoksa yerlerini mi aldı?
- 3. Raunt (ilk veriler): Şimdiye kadar ne oldu?
- 4. Raunt (ileride σ): Yapay zekâ insanların yerini ne ölçüde ve ne hızla alacak?
- 5. Raunt (yeni işler): İkame kazanırsa aradaki farkı yeni işler kapatacak mı?
1. Raunt: Bilişsel işe talep büyüyecek mi?
İlk sayı ε: Bilişsel iş ucuzladıkça insanlar ondan ne kadar daha fazla satın alacak?
Altına Hücum tezi. Uzmanlık isteyen bilişsel işi bugün fiyat karneye bağlıyor; bu yüzden ona yönelik talebin son derece esnek olması beklenir. Uzman saatine yönelik potansiyel talebin büyük kısmı verilerde hiç görünmez, çünkü o saatlerin parasını ödeyebilecek insan azdır. ABD'de düşük gelirliler, ceza davaları dışındaki ciddi hukuki sorunlarının %92'sinde ya hiç yardım alamıyor ya da yeterince alamıyor. Aynı nedenle milyonlarca yararlı iş de yapılmadan kalıyor: küçük işletmelere özel yazılımlar, test etmeye kimsenin vakit bulamadığı hipotezler, yalnızca varlıklı ailelerin karşılayabildiği birebir dersler, kimsenin dikkatle okumadığı sözleşmeler. Zekâ yeterince ucuzladığında yalnızca aynı işi daha az insanla yapmakla kalmayız. Zekâyı, bir uzmanın ücretini asla karşılayamayacak sorunlara da yöneltiriz.
Bunu daha önce de gördük; hem de bugün yapay zekâya en çok maruz kalan alanda. İlk derleyicilerden bu yana programcılığın verimliliği kat kat arttı; yine de ABD'de bilgi teknolojileri istihdamı on katına çıkarak 1970'te 450.000'den 2014'te 4,6 milyona yükseldi. Yazılım yazmanın maliyetindeki her düşüş talepte çok daha büyük bir artış getirdi; yazılım da birkaç ana bilgisayardan çıkıp neredeyse her ürüne girdi (Ek B).
Aynı şey, maliyeti en hızlı artan hizmetlerde de yaşanabilir. Sağlık, eğitim ve hukuki yardım emek yoğun alanlar; bu yüzden fiyatları on yıllardır sanayi ürünlerine kıyasla tırmanıyor. İktisatçılar buna Baumol'un maliyet hastalığı diyor. Ucuz zekâ bu gidişatı nihayet tersine çevirebilir.
Yapay zekâ karamsarlarının tezi. Piyasa olgunlaştıkça talep soğur. İktisatçı James Bessen, ABD'de tekstil, çelik ve otomobil sektörlerinin aynı eğriyi izlediğini gösteriyor: İstihdam, hızlı verimlilik artışıyla birlikte on yıllarca büyüdü, sonra düştü. İnsanların elinde o üründen az varken talep esnekti; doyum noktasına yaklaşıldıkça esnekliğini yitirdi. 1970'te yazılım bu eğrinin henüz başındaydı; bugün pek çok bilişsel hizmet çok daha ileride olabilir.
Üstelik karşılanmamış ihtiyaç, fiyata duyarlı talep demek değildir. Hukuki yardım açığı sorunları sayıyor; insanların ya da devletlerin bunları çözmek için ne kadar ödemeye razı olduğunu değil. Sağlıkta ünlü RAND deneyi, hastalar cepten daha fazla ödemek zorunda kaldığında sağlık harcamalarını yalnızca biraz kıstıklarını gösterdi. Talebi fiyatın değil de mevzuatın, bütçelerin ya da alışkanlıkların frenlediği yerlerde, yapay zekânın ucuzlaması tek başına bir alım patlaması yaratmaz.
Skor: Altına Hücum, sayıyla. Bilişsel işe talep sabit olmaktan çok uzak. Yazılım, iş ucuzlayınca talebin patlayabileceğini gösteriyor; hukukta, sağlıkta ve eğitimde de devasa bir karşılanmamış ihtiyaç birikmiş durumda. Yine de ihtiyaç talep değildir; tarih de piyasalar olgunlaştıkça talebin soğuduğunu söylüyor. En önemlisi, patlayan talep daha fazla çalışanı değil, daha fazla üretimi garanti eder, çünkü bu talebi makineler de karşılayabilir. Bunu da σ belirleyecek; sonraki üç rauntun konusu o.
2. Raunt: Yapay zekâ insanı tamamlar mı, yerini mi alır? Tarih ne diyor?
Sıra σ'da ve önce tarihe bakalım: Makineler insanlarla yan yana mı çalıştı, yoksa onların yerini mi aldı?
Altına Hücum tezi. En bilinen örneklerde makine rutin bir görevi üstlendi, işin geri kalanını insanlara bıraktı ve o geri kalan kısım büyüdü. Yapay zekâya en yakın emsal elektronik tablolar, çünkü onlar da kas gücünü değil düşünmeyi otomatikleştirdi. Planet Money'nin aktardığına göre kişisel bilgisayarlar için yazılan ilk elektronik tablo programı VisiCalc'ı izleyen on yıllarda ABD'de yaklaşık 400.000 defter tutma ve muhasebe memurluğu işi yok olurken yaklaşık 600.000 yeni muhasebeci işi doğdu. Hesaplama ucuzlayınca müşteriler muhasebecilere çok daha fazla soru sormaya başladı.
ATM çağında banka gişe memurlarının hikâyesi de aynı. ATM'ler, kentlerde şube başına gereken gişe memuru sayısını yaklaşık 20'den 13'e indirdi. Bu da şube işletmeyi ucuzlattı ve bankalar çok daha fazla şube açtı: Kentlerde şube sayısı %43 arttı ve bu artış, kadrolardaki kesintinin büyük kısmını telafi etti. Ülke genelinde gişe memuru sayısı da hafifçe arttı: 1980'de yaklaşık 500.000 iken 2010'da 550.000 civarına çıktı. İşin özü para saymaktan satış ve danışmanlığa kaydı.
Bir mesleğin büsbütün ortadan kalkması da nadirdir. James Bessen, 1950 nüfus sayımındaki yaklaşık 270 meslek arasında 2010'a kadar otomasyonun tamamen sildiği yalnızca bir meslek buluyor: asansör görevliliği.
Yapay zekâ karamsarlarının tezi. Bu hikâyeleri sonuna kadar anlatırsanız birkaçının yönü değişir: Makine işin tamamını yapabildiği anda iş de ortadan kalktı.
ATM hikâyesi kabaca 1988 ile 2004 arasını kapsar. Ardından mobil bankacılık geldi, şubeler kapanmaya başladı ve gişe memurlarının sayısı 2010 civarından bu yana ciddi biçimde azaldı. ABD Çalışma İstatistikleri Bürosu (BLS), 2025–2035 arasında %13'lük ek bir düşüş öngörüyor. Dar kapsamlı bir araç gişe memurlarının tamamlayıcısıydı; daha geniş kapsamlı bir araç ise onların yerini aldı.
Elektronik bilgisayarlardan önce İngilizcede "computer" (hesaplayıcı) bir meslekti: Topçu atış cetvelleri gibi hesapları elle yapan insanlar bu adla anılırdı. Hesaplama neredeyse bedavalaşınca bu meslek yok oldu. Programcılık ve veri analizi yeni işler olarak doğdu, ama insan hesaplayıcılardan eser kalmamıştı. Tek bir teknoloji aynı anda hem bir Altına Hücum'a hem de bir kıyıma yol açtı.
Bir de atlar var. ABD'de at ve katır sayısı 1840 ile 1900 arasında altı katına çıkıp 21 milyonu aştı; 1960'a gelindiğinde ise üç milyon civarına inmişti. Ulaşım talebi daralmadı, tam tersine patladı. Atlar yine de kaybetti, çünkü motorlar bir atın yaptığı her şeyi yapabiliyordu. İktisatçı Wassily Leontief, insan emeği konusunda uyarmak için tam da bu benzetmeye başvurmuştu.
Tabloyu iki örnek daha tamamlıyor. Traktörler tarım işçilerini çok daha verimli kıldı, ama insanın yiyebileceğinin bir sınırı var; bu yüzden tarımın ABD istihdamındaki payı 1900'de yaklaşık %41 iken 2000'de %2'ye indi. Otomatik asansörler ise görevlilerin yerini doğrudan aldı; ucuzlayan asansör yolculukları da yeni yolcu yaratmadı.
Örnekleri iki eksende, talebe (ε) ve makinenin işin ne kadarını üstlendiğine (σ) göre yerleştirirseniz dört kutuya dağılırlar (yazılım ve fotoğrafçılığa Ek B'de daha yakından bakıyorum):
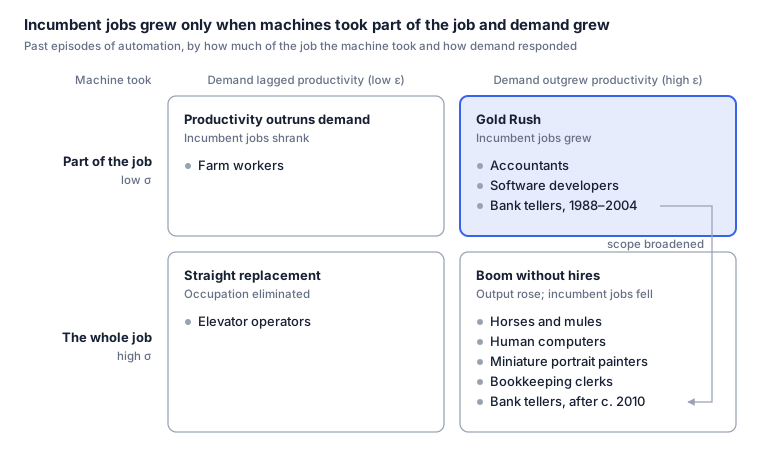
Kutular, meslekleri kalıcı olarak değil, belirli bir andaki halleriyle gösterir. Gişe memurları, istihdamın arttığı Altına Hücum kutusunda başladı; teknoloji ATM'lerden telefonlara uzanınca, üretimin artıp istihdamın düştüğü "istihdamsız patlama" (boom without hires) kutusuna kaydı. Genel amaçlı yapay zekânın asıl riski de bu kayma: Her yıl biraz daha gelişen bir araç, bir mesleğe yıllarca yardım ettikten sonra onu grafikte aşağı itebilir.
Skor: berabere. Örnekler yan yana konunca tek bir ders çıkıyor: Büyüyen bir piyasada işin bir kısmını otomatikleştirmek çoğu zaman istihdamı artırdı; tamamını otomatikleştirmek ise istihdamı yok etti, talep ne yöne giderse gitsin. Koca bir mesleğin silinip gitmesi nadir görüldü. Ama yapay zekâ, bilişsel mesleklerin çoğunu aynı anda alt sıraya doğru itecek kadar genel ilk teknoloji olabilir.
3. Raunt: Veriler şimdilik ne söylüyor?
ChatGPT'nin çıkışından bu yana neredeyse dört yıl geçti. Kanıtlar ne diyor? (Bu rauntun dayandığı çalışmaların listesi Ek C'de.)
Altına Hücum tezi. Ekonomi genelinde yapay zekânın etkisini arayan çalışmalar, saptanabilir bir etki bir türlü bulamıyor. Yale Budget Lab, istihdam ve ücretler üzerindeki etkileri istatistiksel olarak sıfırdan ayırt edilemez buluyor. Danimarka'da Humlum ve Vestergaard, kazançlarda ya da çalışma saatlerinde %2'yi aşan bir etkiyi dışlıyor; sohbet robotlarını benimseyen işyerlerinde işe alımlarda da hiçbir değişiklik görmüyor.
Firmaların anlattığı da farklı değil: Dört ülkede yöneticilerin %90'ından fazlası, yapay zekânın son üç yılda çalışan sayılarını değiştirmediğini söylüyor. Yapay zekâya en çok para harcayanlar büyüyor: Ramp'in verilerine göre bu firmalar, yapay zekâyı geç benimseyenlere kıyasla kadrolarını yaklaşık %10, giriş seviyesi kadrolarını ise %12 genişletti. Üstelik yapay zekânın ilk vuracağı sanılan meslek, yani yazılım, yeniden eleman alıyor. Yapay zekâ ajanları her geçen gün daha fazla kod yazsa da Indeed'deki ABD yazılım ilanları Şubat 2025'ten bu yana neredeyse %15 arttı; aynı dönemde ilanların geneli yaklaşık %7 düştü. Yine de yazılım ilanları hâlâ Şubat 2020 düzeyinin yaklaşık %27,5 altında.
Yapay zekâ karamsarlarının tezi. Genel tablonun sakin görünmesi tartışmayı pek çözmüyor, çünkü yapay zekânın maliyetler içindeki payı (\(s_{AI}\)) hâlâ küçük. ABD'de Nüfus Sayım Bürosu'na son iki hafta içinde yapay zekâ kullandığını bildiren işletmelerin oranı yalnızca %17 ila %20; 2026 ortasında üretken yapay zekânın kazandırdığı zaman, ABD'deki toplam çalışma saatlerinin yaklaşık %2'si kadardı. Maliyet payı %5 olsa bile akademik makalemdeki ε ve σ kombinasyonlarının çoğu, iki yönde de en fazla %6'lık ve yıllara yayılan istihdam değişimleri öngörüyor. Bu tablo ne ani bir çöküşü ne de kalıcı bir patlamayı destekliyor; daha çok, yapay zekâyı iş süreçlerine yerleştirmenin ve yaptığı işi denetlemenin zaman ve para istediğini gösteriyor. Yapay zekâyı benimseyip hızla büyüyen firmalar da göründükleri kadar güçlü bir kanıt değil, çünkü bir firma rakiplerinden pazar kaparak da büyüyebilir: Robot kullanmaya başlayan Fransız firmaları, sektörlerinde istihdam düşerken büyüdü.
Asıl sinyal işe alımlarda. Emek tasarrufu sağlayan teknolojiler çoğu zaman mevcut çalışanları kapı dışarı ederek değil, daha az kişiyi işe alarak etkisini gösterir. Örneğin Almanya'da robotlar mevcut çalışanların işini kaybetme riskini artırmadı; imalat sektörü, daha az genç işe alındığı için küçüldü. Bu tür bir daralma önce işe alım verilerinde görünür. Meslek bazında işsizlik rakamları ise bunu kaçırabilir, çünkü yapay zekâya açık bir işe hiç alınmamış biri o meslekte işsiz sayılmaz.
İşe alım tarafında ise ABD verileri gerçekten bir düşüş gösteriyor. Bordro verilerine göre Haziran 2026'da, yapay zekâya en çok maruz kalan işlerde 22–25 yaşındakilerin istihdamı, daha az maruz kalan akranlarıyla aynı seyri izleseydi olacağı düzeyin %19 altındaydı. Bir yıl önce bu açık %15'ti; gerçi meslekler arasındaki eğitim farkları hesaba katılınca açık kabaca yarıya iniyor. Neredeyse tüm özel sektör işverenlerini kapsayan Nüfus Sayım Bürosu kayıtları da en çok maruz kalan sektörlerde kariyerinin başındakiler için benzer bir düşüş gösteriyor. Özgeçmiş verilerine göre yapay zekâyı benimseyen firmalarda giriş seviyesi istihdam iki yıl içinde %8 ila %10 azaldı; bunun büyük kısmı işe alımların yavaşlamasından kaynaklandı. Kıdemli istihdam ise artmayı sürdürdü. Yazılımdaki toparlanma bile çoğunlukla kıdemli rollerde: Artışın %71'i kıdemli pozisyonlardan geliyor. 2026 başında giriş seviyesi pozisyonlar yazılım ilanlarının yalnızca %4,5'ini oluşturuyordu; başka hiçbir sektörde bu pay bu kadar düşük değildi.
İşe alımın hızlı, sözleşmelerin kısa olduğu yerlerde ikamenin etkisi hemen görülüyor. ChatGPT çıktıktan sonra büyük bir çevrimiçi platformda, yapay zekâya açık mesleklerdeki serbest çalışanlar aylık iş sayılarının yaklaşık %2'sini, aylık kazançlarının %5'ini kaybetti. Başka bir platformda yazı ve kodlama işi ilanları, sekiz ay içinde el emeğine dayalı işlere kıyasla %21 düştü. Serbest çalışma piyasaları ikamenin en kolay yaşanması beklenen yerler; bu yüzden bu rakamları üst sınır olarak okuyun. Ama yapay zekâyı kendi sistemlerine yerleştiren firmalar da aynı yöne işaret ediyor. Yazılımlar Anthropic'in modellerine şirketin API'si üzerinden ulaşıyor. Bu kanaldan geçen kurumsal trafiğin yaklaşık dörtte üçü yardım değil otomasyon: Görevler bütünüyle modele devrediliyor.
Sebep yapay zekâ mı? Zincirin zayıf halkası burası. Maruz kalan işlerde giriş seviyesi işe alımlar, faizlerin yükseldiği dönemde, daha ChatGPT çıkmadan gerilemeye başlamıştı. Faizi olası neden olarak dışlayan bir tahmin de sonraki veri revizyonlarına karşı hassas çıktı. Uzaktan çalışma bazı veri setlerinde düşüşün büyük kısmını açıklıyor, bazılarında açıklamıyor. Ayrıca ABD'deki örüntü Danimarka, Finlandiya ve Norveç'te büyük ölçüde görülmüyor; gerçi Norveçli gençler için 2025 baharından itibaren bir açık belirmeye başlıyor.
Giriş seviyesi bilmecesi. Saha deneylerine bakılırsa en büyük kazananlar yeni başlayanlar olmalı: Yapay zekâ asistanı verilen müşteri destek temsilcileri yaklaşık %15 daha verimli çalıştı (en deneyimsizlerde bu oran %30), ChatGPT kullanan yazarlar ise işlerini %40 daha hızlı bitirdi; zayıf ve güçlü çalışanlar arasındaki fark da daraldı. Öyleyse giriş seviyesi işe alımlar neden düşüyor? Çünkü deneyler yapay zekâyı zaten kadroda olan insanların yardımcı pilotu olarak sınıyor; işe alım kararlarıysa yapay zekânın ajan olarak kullanılmasına göre şekilleniyor. Yapay zekâ acemilere en çok, eksik oldukları şeyi vererek yardım eder: deneyimli meslektaşların kurala dökülmüş birikimini. Bu birikimi bir acemiye aktarabilen bir sistem, çoğu zaman acemiye gerek kalmadan onu kendisi de uygulayabilir.
Skor: berabere. Genel istihdamda, çalışma saatlerinde ve ücretlerde saptanabilir bir etki yok; yapay zekâ maliyetlerin küçücük bir kalemi olduğu sürece iki tarafın da beklemesi gereken de bu. Sakin yüzeyin altında ise işe alımlardaki ayrışma iki tarafın anlatısına birden uyuyor: Kıdemliler için yapay zekâ bir yardımcı pilot, yeni başlayanlar içinse bir ajan gibi görünüyor. Giriş seviyesindeki işler, en çok kurala dökülmüş ve başkasına devredilmesi en kolay işler; bu sayede ajanlarla donanmış tek bir deneyimli çalışan iki işi birden görebiliyor. Bu yüzden σ giriş seviyesi işlerde yüksek, kıdemli işlerde düşük görünüyor. Yine de giriş seviyesindeki düşüş faizler yükselirken başladığı için yapay zekânın buradaki rolü hâlâ açık bir soru.
4. Raunt: Yapay zekâ insanların yerini ne ölçüde ve ne hızla alacak?
σ nereye gidiyor? Yapay zekânın meslekleri tam ikameye ne kadar ve ne hızla iteceği iki şeye bağlı: yeteneklerinin ne hızla geliştiğine ve sürtünmelerin onun yaygınlaşmasını ne kadar yavaşlattığına.
Altına Hücum tezi. İkamenin önünde kapılar var ve bu kapılar yavaş açılıyor. İlki güvenilirlik. Boston Consulting Group'tan 758 danışmanla yapılan bir saha deneyinde yapay zekâ, yeteneklerinin sınırları içindeki görevlerde insanları hem hızlandırdı hem de daha başarılı kıldı. Ama bu sınırın hemen dışında kalan, üstelik daha zor da görünmeyen bir görevde, yapay zekâ kullanan danışmanların doğru cevabı bulma olasılığı 19 yüzde puan daha düşüktü. Araştırmacılar buna yapay zekânın "girintili çıkıntılı sınırı" (jagged frontier) diyor. Sınır bu kadar girintili çıkıntılı kaldıkça insanlar, parçaları bir arada tutan tutkal olmayı sürdürür.
İkinci kapı maliyet. Bir şeyi yapabilmek, onu sahada yapmak demek değil: Sade bir sohbet penceresinden kullanıldığında dil modelleri, ABD'deki işlerin yalnızca yaklaşık %2'sinde görevlerin yarısından fazlasını etkileyebiliyor; bu oran ancak modellerin etrafına yazılım kurulduğunda %46 civarına çıkıyor. Bilgisayarlı görüde ise maruz kalan görevlere ödenen ücretlerin yalnızca %23'ü, otomasyonun bugün kârlı olacağı görevlere ait. İş akışlarını yapay zekâya göre yeniden kurmak pahalı; dolayısıyla potansiyel, bu yatırımın hızında gerçekleşir: aylar değil, yıllar içinde.
Üstelik yapay zekânın henüz yapamadığı işlerin değeri artıyor. Aghion, Jones ve Jones, Baumol'dan yola çıkarak büyümeyi vazgeçilmez ama iyileştirilmesi zor olanın frenlediğini gösteriyor. Görevlerin birbirinin mükemmel tamamlayıcısı olduğunu varsayalım: Her biri gerekli ve hiçbiri bir başkasının yerini tutamıyor. O zaman, otomatikleşen yarı ne kadar ucuzlarsa ucuzlasın, görevlerin yarısını otomatikleştirmek üretimi en fazla iki katına çıkarır. Yapay zekâ bir dava dilekçesinin büyük kısmını yazarsa avukatın son kontrolü önemini yitirmez, tersine daha da önem kazanır. İşi yapmak ucuzladıkça darboğaz, neyin yapılmaya değer olduğunu seçmeye ve sonucun hesabını vermeye kayar. Müşteriler, düzenleyici kurumlar ve mahkemeler hâlâ sorumluluğu üstlenecek bir insan istiyor; insan ilgisine ve insana duyulan güvene de fazladan para ödeniyor.
Yapay zekâ karamsarlarının tezi. Bu makine öncekilerden nitelik olarak farklı ve hızla gelişiyor. Önceki bilgisayarlar yalnızca kuralları yazıya dökülebilen görevleri yapabiliyordu; filozof Michael Polanyi'nin deyişiyle "anlatabildiğimizden fazlasını" bildiğimiz alanlarda tıkanıp kalıyorlardı. Üretken yapay zekâ ise örneklerden öğreniyor ve böylece dilde, kodda ve görsellerde bu sınırı gevşetiyor. Üstelik modeller, daha iki yıl önce ulaşılmaz görünen çok adımlı akıl yürütme ve ajan görevlerini ölçen benchmark'larda artık hızla ilerliyor.
Yapay zekâ geliştikçe bu kapılar aşınıyor. Modelleri çalıştırmanın maliyeti her yıl çakılıyor. "Muhakeme" de tıpkı diğer işler gibi bir görevler demeti; sorumluluğu üstlenen tek bir kişi elli yapay zekâ sisteminin işine imza atabilir. İnsan temasına duyulan rağbet kitlesel istihdamı değil, niş uğraşları korur: Binicilik otomobilden sağ çıktı, atlı taşımacılık çıkamadı. Sürtünmeler zaman kazandırır; iş garantisi vermez.
En zor dönem de muhtemelen ilk yıllar olacak. Acemoğlu ve Restrepo, verimliliği neredeyse hiç artırmadan çalışanları işinden eden teknolojilere "vasat otomasyon" diyor. Yapay zekâ bir insandan azıcık daha ucuz olduğu anda görev ona geçer; yani maliyet tasarrufu —ve talebi büyütecek fiyat indirimi— sıfıra yakınken iş ortadan kalkar. Böylece işten etme yaşanır ama onu dengeleyecek talep artışı gelmez: σ etkisini hemen gösterir, ε ise tepki verecek bir fiyat indirimi neredeyse bulamaz.
Skor: karar çıkmadı. Korinek ve Suh meseleyi bir yarış olarak kuruyor. Bütün görevleri en kolaydan en zora doğru sıraladığınızı düşünün. Liste uzayıp gidiyorsa, yani yalnızca insanların yapabildiği, giderek zorlaşan görevlerden oluşan kalın bir kuyruk varsa iş ve ücretler ayakta kalır. Liste bir yerde bitiyorsa ve yapay zekâ onun ucuna varırsa ikisi de çöker. Benim Altına Hücum senaryom bu kuyruğun kalın olmasını gerektiriyor; kuyruk inceyse karamsarların dünyasına varırız. "Vasat otomasyon" ise iki durumda da geçişin ilk evresini zorlaştırıyor.
5. Raunt: Yeni işler aradaki farkı kapatacak mı?
Bugünkü işlerde ikame kazansa bile (σ > ε), ekonomi insan gerektiren yeni ürünler, sorumluluklar ve roller yaratırsa istihdam yine büyüyebilir. Ek A'da ele aldığım bu mekanizmaya iktisatçılar yeniden istihdam etkisi (reinstatement effect) diyor. Buradaki yarış, insanlara yönelik yeni görevlerin ne hızla doğduğu ile yapay zekânın onları ne hızla yuttuğu arasında.
Altına Hücum tezi. Otomasyonun etkisini en çok yeni işler dengeledi. Autor, Chin, Salomons ve Seegmiller, 2018'de ABD'deki işlerin yaklaşık %60'ının 1940'ta henüz var olmayan unvanlarda olduğunu ortaya koyuyor. Bu işlerin çoğunu önceden kimse göremezdi: Elektronik bilgisayarlar insan hesaplayıcıların sonunu getirirken programcıları ve veri analistlerini doğurdu. 1940'ta kimse 2018'in mesleklerini sayamazdı.
Yapay zekâ da aynı yoldan gidiyor ve ikinci gerekçem tam burada devreye giriyor: Daha hızlı değişen bir dünya, değişimi sindirmek için daha çok insana ihtiyaç duyar. Yapay zekâ inovasyonu hızlandırıyor; her yeni yeteneğin ürünlere yerleştirilmesi, eski sistemlerle bütünleştirilmesi, denetlenmesi, kurallara bağlanması ve öğretilmesi gerekiyor. İş ilanı sitesi Indeed, ABD'de yapay zekâdan söz eden 822 farklı iş unvanı sayıyor bile; 2022'de bu sayı 264'tü. Bu unvanların neredeyse üçte ikisi de teknoloji sektörünün dışında. Yeni görevlerin istihdama katkı yapması için sonsuza dek insanların elinde kalması gerekmiyor: Yeni bir görev, insana ihtiyaç duyduğu sürece istihdamı ayakta tutar; o süre dolduğunda da sıradakiler çoktan gelmiş olabilir.
Yapay zekâ karamsarlarının tezi. Ajan argümanı yeni işler için de geçerli. Geçmişin teknolojileri, kendilerinin yapamadığı işler yarattı: Fotoğraf makinesinin yine bir fotoğrafçıya, bilgisayarın da bir programcıya ihtiyacı vardı. Eski görevleri örneklerden öğrenen yapay zekâ ise yenilerini de aynı yoldan öğrenebilir; değişimi sindirme işi de buna dâhil. Yetenekleri yeterince hızlı gelişirse yeni görevler neredeyse doğar doğmaz otomatikleşir ve yeni mesleklerde de yeni işe alınanlar yapay zekâ olur.
Üstelik yeni iş yaratan motor yavaşladı. Acemoğlu ve Restrepo'nun tahminlerine göre 1947–1987 arasında otomasyon ile yeni görevler kabaca dengedeydi: Otomasyon her yıl emeğin görevlerdeki payının yaklaşık %0,5'ini alıyor, yeni görevler de aşağı yukarı aynı oranda geri veriyordu. 1987–2017 arasında ise otomasyon yılda %0,70 alırken yeni görevler ancak %0,35 geri verdi: İşten etme, yeni iş yaratmanın iki katı hızla ilerledi.
Yeni işler, eski işinden olanlara da nadiren gider. Minyatür portre ressamlarının çok azı fotoğrafçı oldu; Amerikan çiftliklerinden göç ise iki kuşaktan uzun sürdü. İşler geldiğinde bile çoğu zaman bir sonraki kuşağa kalıyor.
Skor: yeni işlerde Altına Hücum; telafide karar çıkmadı. Teknoloji kimsenin öngörmediği işler yaratmayı sürdürüyor; yapay zekâyla ilgili roller de şimdiden çoğalıyor. Bunun yeterli olup olmayacağı ise iki ihtimalden hangisinin gerçekleşeceğine bağlı: Ya yeni görevler 1987 sonrasındaki yavaşlamayı tersine çevirip işten etmeyi dengeleyecek kadar uzun süre insanların elinde kalacak ya da yapay zekâ yeni işleri de neredeyse eskiler kadar hızlı öğrenecek.
Karar: Altına Hücum sayıyla önde, ama nakavt yok
Altına Hücum sayıyla önde, ama nakavt yok. Üstünlüğünü iki şeye borçlu: yüksek fiyatların karşılanmamış ihtiyacı karneye bağladığı alanlarda büyüyebilecek talebe ve uzun vadede yeni işlerin kaybolanları defalarca telafi ettiği tarihe. Şimdiye kadarki veriler iki görüşle de bağdaşıyor. Karamsarların tezi ise verilerin henüz hükme bağlayamadığı bir öngörüye dayanıyor: Yapay zekâ yakında işleri baştan sona üstlenecek, kendi yarattığı yeni işler de dâhil.
| Raunt | Soru | Üstünlük |
|---|---|---|
| 1 | Bilişsel işe talep büyüyecek mi? | Altına Hücum, sayıyla |
| 2 | Yapay zekâ insanı tamamlar mı, yerini mi alır? | Berabere |
| 3 | Veriler şimdilik ne söylüyor? | Berabere: σ yeni başlayanlarda yüksek, kıdemlilerde düşük görünüyor |
| 4 | Yapay zekâ insanların yerini ne ölçüde ve ne hızla alacak? | Karar çıkmadı |
| 5 | Yeni işler aradaki farkı kapatacak mı? | Yeni işlerde Altına Hücum; telafide karar çıkmadı |
Her şey o öngörüye bağlı. Bugünkü işlerde yapay zekâ yalnızca işin bazı parçalarını yapmayı sürdürürse ε, σ'yı yener ve büyüyen talep insan istihdamına dönüşür; işi baştan sona yapmayı öğrenirse σ öne geçer. Yeni işlerde ise insanların rollerini koruyabilmesi için, insana ihtiyaç duyan yeni görevlerin yapay zekânın onları öğrenmesinden daha hızlı doğması gerekir. Yapay zekâ iki cephede de kazanırsa meslekler "istihdamsız patlama" kutusuna düşer: istihdam hariç her istatistikte patlama gibi görünen kutuya. Altına Hücum uzun vadede kazansa bile, teknolojinin kapsamı genişledikçe meslekler aşağı kayabilir; işgücünün bu dönüşüme ayak uydurması da on yıllar sürebilir.
Yapay zekâ işin bazı parçalarını yapmaktan işi baştan sona yapmaya geçtiğinde, bu değişim kendini önce giriş seviyesi işe alımlarda gösterir. Bu yüzden aşağıdaki göstergeler, bu yazıdaki bütün argümanlardan daha önemli: 2028'in sonuna kadar yarışın kimden yana döndüğünü göstermeleri gerekir.
Neyi izlemeli?
Kendi görüşümü kayda geçireyim. 2031'e gelindiğinde ABD'de şu ikisinin de en az 2025'teki kadar yüksek olmasını bekliyorum: temel çalışma çağındaki nüfusun (25–54 yaş) istihdam oranı ve yapay zekâya en çok maruz kalan beşte birlik meslek dilimindeki toplam istihdam.
Rüzgârın nereden estiğini görmek için 2031'i beklememize gerek yok. 2028 sonuna kadar, her biri yukarıdaki kuvvetlerden birine bağlı dört gösterge, genişlemenin mi yoksa ikamenin mi kazandığını göstermeli:
| Gösterge | İkame kazanıyorsa… | Genişleme kazanıyorsa… |
|---|---|---|
| 1. Giriş seviyesi işe alımlar (3. Raunt) | Maruz kalan işlerde 22–25 yaşındakilerin istihdam açığı (Haziran 2026'da %19) %25'i aşar | Giriş seviyesi işe alımlar toparlandıkça açık %10'un altına iner |
| 2. Maruz kalan meslekler (1. ve 2. Raunt) | Yazılımda, hukukta ve müşteri hizmetlerinde üretim büyürken çalışan sayısı düşer; düşüş yeni başlayanlardan 30 yaş üstündekilere yayılır | Bu alanlarda üretim ve istihdam birlikte artar |
| 3. İnsanlar için yeni işler (5. Raunt) | Yapay zekâyla ilgili ilanlar artsa bile yeni ortaya çıkan unvanlardaki istihdam ve toplam ücretler yerinde sayar | Yeni roller, çalışan sayısı ve ücret bakımından otomatikleşen rollerdeki kayıpları telafi edecek hızda büyür |
| 4. Emeğin payı (makro düzeyde net sonuç) | Verimlilik hızlanırken emeğin milli gelirden aldığı pay, 2025 düzeyinin 2 puan ya da daha fazla altına iner | Verimlilik artışı hızlanırken emeğin payı aşağı yukarı sabit kalır |
Artık kürekler de kazabiliyor
Bu on yıl içinde eleman alan ya da iş arayan herkes için uyarı net: İlk kaybolan işler, hiç ilana çıkmayanlar.
Birey olarak yapılabilecek en iyi şey, bu sistemlerle yarışan değil, onları yöneten biri olmak. Ama bu tavsiye herkes için aynı anda işe yaramaz. Sistemleri yöneten tek bir kişi on kişinin işini görüyorsa, karamsarların tarif ettiği dünya tam da budur.
Üstelik o yöneticiler de yeni başlayanlardan yetişir. Belki de en yakından izlenmesi gereken risk bu: kitlesel işsizlik değil, içi boşalan bir yetenek hattı. Yapay zekâ bilişsel mesleklerin ilk basamaklarını ele geçirirse, 2035'in deneyimli çalışanları nereden çıkacak?
1849'da en garantili serveti kürek satanlar yaptı. Bu kez küreklerin kendisi kazabiliyor. Eskiden toprağı insanlar kazıyordu; onlara hâlâ iş kalıp kalmayacağı iki açık soruya bağlı: Yapay zekâ insanların yaptığı görevlere ne kadar uzanabilecek, yeni işler ne hızla ortaya çıkacak?
Ek A: Eşitsizliğin arkasındaki matematik
Eşitsizliğin dayandığı sonuçlar emek iktisadında standarttır (Hicks 1932; Hamermesh 1993). Akademik makalem bunları ayrıntılı olarak türetiyor; yalnız makalede, bu ekteki AI yerine M kullanılıyor (\(s_{AI}\) yerine \(s_M\) gibi).
Yardımcı pilot olarak yapay zekâ
İstihdam (L), üretimin (Q) çalışan başına üretime (A) bölümüdür. Verimlilik kazanımları fiyata (p) yansıyorsa ve talebin fiyat esnekliği ε ise:
ε > 1 ise istihdam verimlilikle birlikte artar, ε < 1 ise düşer. Bu modelde yapay zekâ yalnızca çalışanları daha verimli kılar; işi asla kendisi yapmaz.
Ajan olarak yapay zekâ
Şimdi yapay zekâyı, ölçeğe göre sabit getirinin geçerli olduğu rekabetçi bir sektörde firmaların emekle birlikte satın aldığı bir girdi olarak düşünelim. Yapay zekânın efektif fiyatını (yapılan iş birimi başına fiyatını) \(p_{AI}/a_{AI}\), maliyetler içindeki payını da \(s_{AI}\) ile gösterelim. Bu durumda:
Yapay zekânın fiyatı düştükçe istihdam ε > σ ise artar, σ > ε ise düşer; değişimin büyüklüğü \(s_{AI}\) ile orantılıdır. Çıta artık 1 değil, σ'dır. Dolayısıyla esnek talep ne yeterlidir (σ, ε'dan büyük olabilir) ne de gereklidir (σ < 1 ise ε < 1 iken de ε > σ sağlanabilir).
Fiyat sert düştüğünde etki, yapay zekânın maliyet payı değiştikçe birikerek oluşur. Esneklikler sabitse:
Burada \(s_L\) emeğin maliyet payıdır. Yapay zekânın payı küçükken bu formül, σ değeri 1'e yakın değilse, etkiyi yapay zekânın payındaki değişimle aynı mertebede tutar. Fiyatlardaki sert düşüşlerin küçük etkilerle bir arada görülebilmesi bundandır.
Sayısal bir örnek
İstihdam, üretim ile birim üretim başına emeğin çarpımı olduğu için iki sayı da verilerden okunabilir. Yapay zekânın bir sektörün maliyetlerinin %5'ini oluşturduğunu ve efektif fiyatındaki bir düşüşün birim maliyetleri yaklaşık %3,5 azalttığını varsayalım. Üretim %10 artarsa ε ≈ 10/3,5 ≈ 2,9 olur: Talep son derece esnektir. Ama firmalar aynı zamanda birim üretim başına %15 daha az emek kullanırsa σ ≈ 15/3,5 ≈ 4,3 çıkar ve istihdam kabaca yüzde 10 − 15 = −5 oranında değişir. Esnek talep tek başına daha fazla işi garanti etmez.
Yapay zekâ kullanımındaki patlama neye işaret eder?
Yapay zekâ ucuzladıkça firmalar ondan her zaman daha fazla alır. Ama fiyatı düşerken yapay zekâya yapılan toplam harcama ancak ve ancak \(s_L \cdot \sigma + s_{AI} \cdot \varepsilon > 1\) ise artar. Yapay zekânın payı küçükken bu kabaca σ > 1 demektir. Dolayısıyla yapay zekâ ucuzladıkça ona harcanan para da artmaya devam ederse (tıpkı Jevons'ın zamanında makineler verimlileştikçe kömür tüketiminin artması gibi), bu, yapay zekânın emeğin yerini kolayca alabildiğine dair bir kanıttır; ikamenin bu kadar kolay olması da talebin aşması gereken çıtayı yükseltir.
Yapay zekâ mükemmel ikame olduğunda
Bir görevde yapay zekâ ile insan birbirinin mükemmel ikamesiyse, firmalar insanı ancak iş birimi başına yapay zekâdan pahalıya gelmiyorsa çalıştırır. Bu durumda ücretin tavanını yapay zekânın fiyatı belirler ve yapay zekâ ucuzladıkça tavan alçalır. Yapay zekânın daha ucuz seçenek olduğu eşiğin hemen ötesinde maliyet tasarrufu çok küçüktür ama işten etme tamdır: vasat otomasyon.
Görev listesi değiştiğinde
Yukarıdaki formüller görev listesini sabit kabul eder. Yeni görevler ise ikinci bir kanal açar. Bunu, modelin bir sonucu olarak değil, birinci dereceden kaba bir hesap olarak şöyle yazabiliriz:
\(R_H\), insanların rol aldığı yeni görevlerin istihdama net katkısı; Acemoğlu ve Restrepo'nun yeniden istihdam etkisi dediği mekanizma. \(R_H\) yeterince büyükse istihdam σ > ε iken bile artabilir; yeni işlerin çoğunu yapay zekâ üstlenirse de çok sayıda yeni meslek doğmasına rağmen düşebilir. \(R_H\), ε ve σ gibi üçüncü bir esneklik değil; yeni görevlerin ne hızla ortaya çıktığına ve ne kadar süre insana ihtiyaç duyduğuna bağlı. Görev temelli eksiksiz bir analiz, yeni görevlerin ε, σ ve maliyet payları üzerindeki etkisini de hesaba katardı.
Modelin dışarıda bıraktıkları
Bu sonuçlar, rekabetçi fiyatlamanın ve ölçeğe göre sabit getirinin hâkim olduğu tek bir sektörü anlatır. Çalışanların sektörler arasında geçişini, çalışanlar arasındaki farkları, firmaların rakiplerinden pazar kapmasını ve yapay zekâ geliştikçe σ'nın değişmesini hesaba katmaz. Rauntlar bu konuları ele alıyor.
Ek B: İki tarihsel örnek daha
Yazılım da fotoğrafçılık da talepte muazzam bir patlamayı tetikledi. Ayrıldıkları nokta, yeni işi kimin yaptığı; bu yüzden ikisini yan yana koymak öğretici.
Yazılım: Yeni işler aynı mesleğe gitti
Programcılığın verimliliği kat kat arttı. 1957'de çıkan ilk FORTRAN derleyicisi bir makineyi programlamak için gereken komut sayısını kabaca 4 ila 20 kat azalttı; o günden bu yana derleyiciler, açık kaynak kütüphaneler ve bulut hizmetleri bu kazancı defalarca katladı.
Yine de istihdam büyüdü. ABD'de bilgi teknolojileri mesleklerindeki işgücü on katına çıkarak 1970'te 450.000'den 2014'te 4,6 milyona ulaştı; 2025'te yalnızca yazılım geliştirici istihdamı yaklaşık 1,7 milyondu. İstihdam, üretimin çalışan başına üretime bölümü olduğuna göre, yazılım birkaç ana bilgisayardan neredeyse her ürüne yayılırken üretimin büyüme katsayısı verimliliğinkinin yaklaşık on katı olmuş olmalı.
Bu hücum para da kazandırdı. Aynı Nüfus Sayım Bürosu verilerine göre tam zamanlı çalışan erkekler arasında bilgi teknolojileri mesleklerinin reel medyan kazancı 1970'te 74.180 dolarken 2014'te 80.895 dolara çıktı (2014 dolarıyla); aynı dönemde tam zamanlı çalışan bütün erkeklerin medyan kazancı ise 55.690 dolardan 49.150 dolara indi.
İşin kendisi de bir üst basamağa taşındı. BLS, dar anlamda bilgisayar programcılığının 2025–2035 arasında yaklaşık %7 küçüleceğini, yazılım geliştirici mesleğinin ise yaklaşık %10 büyüyeceğini öngörüyor: Kod yazmak ucuzladıkça asıl iş, neyin yapılacağına karar vermek oldu. Bu, 2. Rauntta gördüğümüz Altına Hücum kutusu; yazılımın bugün yakından izlenmesi gereken meslek olmasının nedeni de bu.
Fotoğrafçılık: Yeni işler yeni bir mesleğe gitti
Fotoğraf, portre ressamlarını daha verimli kılmadı; bir insanın suretini kaydetme işinde onların yerini aldı. 1840'larda bir dagerotip portre Amerikan kasabalarının çoğunda 2 ila 5 dolardı; bu, elle boyanmış bir minyatür portreye asla gücü yetmeyecek müşterilerin bile ulaşabileceği bir fiyattı. Üstelik çekimi saatler yerine dakikalar sürüyordu. 1860'lara gelindiğinde bir carte de visite, yani kartvizit fotoğraf, yaklaşık 25 sentti.
Talep çok daha hızlı büyüdü. Bir tahmine göre 1860'ların başında İngiltere'de her yıl 300 ila 400 milyon carte de visite satılıyordu. Britanya'da 1851'de 51 profesyonel fotoğrafçı vardı; on yıl sonra yalnızca İngiltere ve Galler'de fotoğrafçılık alanında çalışanların sayısı 2.366'yı bulmuştu.
Minyatür ressamları bu patlamadan nasibini alamadı. Zanaatları 1840 dolaylarından itibaren geriledi ve unutulmuş bir sanata dönüştü; gerçi içlerinden birkaçı fotoğrafçılığa geçti.
Böylece tek bir teknoloji, görüntü üretiminde bir Altına Hücum'a, minyatürcüler içinse bir "istihdamsız patlama"ya yol açtı. Bugünden farkı şu: 1850'lerin yeni talebi, fotoğraf makinesinin arkasında hâlâ bir insan istiyordu. Karamsarlarsa uyarıyor: Bu kez yeni işe alınanlar hiç insan olmayabilir.
Ek C: 3. Rauntun dayandığı kanıtlar
Üçüncü raunt, hızla gelişen bir literatürü birkaç paragrafa sığdırıyor. Aşağıdaki tablolar başlıca çalışmaları yanıtladıkları soruya göre grupluyor ve ana metne girmeyen ayrıntıları da veriyor. Çoğu henüz çalışma tebliği aşamasında, dolayısıyla değişebilir. Alex Imas ve Jacob Schaal, yeni çalışmalar çıktıkça güncellenen daha kapsamlı bir derleme yayımlıyor.
Genel istihdam ve ücretler
İşgücü piyasasının bütününe bakan çalışmalar şimdiye kadar saptanabilir bir etki bulmuyor.
| Çalışma | Veri | Bulgular |
|---|---|---|
| Yale Budget Lab (2026) | ABD aylık istihdam mikro verileri | Maruz kalan ve kalmayan meslekleri karşılaştırılabilir biçimde eşleştiriyor; istihdam ve ücretler üzerindeki etkiler sıfırdan ayırt edilemiyor. Önceki takip çalışması da ChatGPT'den sonraki 33 ayda bir sarsıntı saptamamıştı |
| Mahoney, McEntarfer ve Wahal, Stanford (2026) | ABD hane halkı anketi, 2015–2026 | 2022'den bu yana işsizlik en çok maruz kalan çalışanlarda 0,77 puan, en az maruz kalanlarda 0,85 puan arttı; yeni mezun işsizliği 2026 başında %5,6'ya ulaştı |
| Massenkoff ve McCrory, Anthropic (2026) | Gözlemlenen yapay zekâ kullanımına göre ABD işsizliği | Maruz kalan çalışanlarda işsizlikte sistematik bir artış yok; en çok maruz kalan mesleklerde 22–25 yaşındakilerin iş bulma oranı 2022'ye göre yaklaşık %14 düşük, ama bu fark istatistiksel olarak ancak sınırda anlamlı |
| Humlum ve Vestergaard (2026) | İdari kayıtlarla eşleştirilmiş, maruz kalan 11 meslekten yaklaşık 25.000 Danimarkalı çalışan | ChatGPT'den iki yıl sonra kazançlarda ya da çalışma saatlerinde %2'yi aşan etkileri dışlıyor; benimseyen işyerlerinde istihdamda ya da işe alımların bileşiminde değişiklik yok |
| Yotzov vd. (2026) | Dört ülkede 6.000'e yakın yöneticiyle yapılan anket | Firmaların %69'u yapay zekâ kullanıyor; %90'dan fazlası son üç yılda istihdamda bir etki görmediğini söylüyor; Birleşik Krallık'ta beklenen kesintilerin yaklaşık üçte ikisi işten ayrılmalardan değil, daha az işe alımdan gelecek |
| Gallup (2026) | ABD çalışan anketi, 2026 başı | İşten çıkarılanların yalnızca %1'i asıl neden olarak yapay zekâyı ya da otomasyonu gösteriyor |
Benimseyen firmalar ve yazılım
Yapay zekâ kullanımı hâlâ sığ; kullanan firmalar çoğunlukla büyüyor; yazılım talebi de toparlanıyor, ama kıdemli pozisyonlar lehine.
| Çalışma | Veri | Bulgular |
|---|---|---|
| ABD Nüfus Sayım Bürosu (2026) | ABD firmalarına iki haftada bir yapılan anket | Aralık 2025 – Mayıs 2026 arasında firmaların %17–20'si son iki haftada yapay zekâ kullandığını bildirdi |
| Bick, Blandin ve Deming (2026) | Ülkeyi temsil eden ABD anketi, 2024 | Tüm çalışma saatlerinin %1–5'inde üretken yapay zekâdan yardım alınıyor |
| St. Louis Federal Rezerv Bankası (2026) | ABD'de çalışan yetişkinlerle üç ayda bir yapılan anket, 2024–2026 | İşte her hafta üretken yapay zekâ kullananların oranı %28'den %39'a çıktı; kazanılan zaman toplam çalışma saatlerinin %1,6'sından %2,2'sine yükseldi |
| Kharazian, Simon ve Stevens, Ramp (2026) | 21.559 ABD firmasının yapay zekâ harcamaları, çevrimiçi profillerden derlenen çalışan sayılarıyla eşleştirilmiş | Yapay zekâya yoğun harcama yapanlar, geç benimseyenlere kıyasla iki yıl içinde çalışan sayısını %10, giriş seviyesi çalışan sayısını %12 artırdı; bu bir korelasyon, bazı ön eğilimler de görülüyor ve benimseyenler rakiplerinin aleyhine büyüyor olabilir |
| Hampole, Papanikolaou, Schmidt ve Seegmiller (2025) | Firma ve meslek verileri | Yapay zekâya maruziyet, firma içinde maruz kalan görevlere talebi azaltıyor; ama verimlilikten kaynaklanan büyüme bu azalmanın büyük kısmını telafi ediyor |
| Indeed Hiring Lab (Temmuz 2026) | ABD iş ilanları | Yazılım geliştirme ilanları Şubat 2025'ten bu yana neredeyse %15 arttı, genel ilanlar ise %7 düştü; artışın %71'i kıdemli pozisyonlarda; ilanlar hâlâ Şubat 2020'nin %27,5 altında |
| Indeed Hiring Lab (Temmuz 2026) | Kıdeme göre ABD iş ilanları | Mayıs 2026'ya kadarki bir yılda kıdemli ilanlar %14,7 arttı, giriş seviyesi ilanlar %7,5 düştü; 2026 başında giriş seviyesi pozisyonlar yazılım ilanlarının %4,5'iydi, tüm sektörler içinde en düşük oran |
Firmalar emek tasarrufu sağlayan teknolojiye nasıl uyum gösteriyor?
Tarihe bakılırsa genellikle önce işe alımlar değişiyor, ama her zaman değil.
| Çalışma | Veri | Bulgular |
|---|---|---|
| Dauth, Findeisen, Suedekum ve Woessner (2021) | Alman çalışanlar, 1994–2014 | Robotlar mevcut çalışanların işini kaybetme riskini artırmadı; imalattaki iş kaybı, işe giren genç sayısının azalmasından kaynaklandı ve hizmet sektöründeki işler bunu tamamen telafi etti |
| Feigenbaum ve Gross (2024) | ABD nüfus sayımı kayıtları, 1920–1940 | Telefon santrallerinin otomasyonu en çok mevcut santral memurlarını vurdu; sonraki kuşaklardan genç kadınlar büro ve hizmet sektörlerinde iş buldu |
| Bessen, Goos, Salomons ve van den Berge (2025) | Hollanda firma ve çalışan kayıtları | Otomasyona geçen firmalardaki mevcut çalışanlar beş yılda toplam bir yıllık kazançlarının %9'u kadar kayba uğruyor |
Giriş seviyesi çalışanlar
ABD verileri, maruz kalan işlerde giriş seviyesi aleyhine bir açık gösteriyor; Nordik ülkelerin verileri ise çoğunlukla göstermiyor.
| Çalışma | Veri | Bulgular |
|---|---|---|
| Brynjolfsson, Chandar ve Chen (2025, 2026'da güncellendi) | ABD bordro kayıtları (ADP) | En çok maruz kalan işlerdeki 22–25 yaş grubu, Haziran 2026 itibarıyla daha az maruz kalan akranlarının %19 gerisinde (bir yıl önce %15); her mesleğin üniversite mezunu oranı kontrol edildiğinde açık kabaca yarıya iniyor; yazarlar bulguyu betimsel olarak niteliyor |
| Tucker, Nüfus Sayım Bürosu (2026) | Özel sektör işlerinin %95'inden fazlasını kapsayan kayıtlar | En çok maruz kalan sektörlerde kariyerinin başındakilerin istihdamı, ChatGPT'den sonraki on çeyrekte diğer sektörlere kıyasla yaklaşık %12 düştü; işe alımlar 2025 başında büyük ölçüde toparlanmıştı; para politikası düşüşün en fazla dörtte birini açıklıyor |
| Orr, Tucker ve Warren, Nüfus Sayım Bürosu (2026) | 2016–2024 mezunlarına ait, Nüfus Sayım Bürosu verileriyle eşleştirilmiş kayıtlar | Yapay zekâya en çok maruz kalan %10'luk dilimdeki bölümlerden mezun olanların, mezuniyetten kısa süre sonra istihdamda olma olasılığı 5 puan daha düşüktü; başlangıç ücretleri de yaklaşık %13 daha azdı |
| Hosseini Maasoum ve Lichtinger (2025, 2026'da güncellendi) | 280.000 ABD firmasında çalışan yaklaşık 65 milyon kişinin özgeçmişi | Yapay zekâyı benimseyen firmalarda giriş seviyesi istihdam altı ila sekiz çeyrekte, esas olarak işe alımların yavaşlaması yüzünden %8–10 düştü; kıdemli istihdam ise artmayı sürdürdü |
| Atkinson ve Yamco, Dallas Fed (2026) | ABD hane halkı anketi | Düşüş 20–24 yaş grubuyla sınırlı, maruz kalan işlere daha az giriş olmasından kaynaklanıyor ve toplam işsizlikte yaklaşık 0,1 puana denk geliyor |
| Fairlie ve Wu (2026) | ABD hane halkı anketi, 2022–2026 yazları | 2026 yazındaki %7,3'lük mezun işsizliği 2022–25 dönemindeki %6,3–7,8 aralığında kaldı ve yaşça büyük mezunlara kıyasla artmadı |
| Kauhanen ve Rouvinen (2026) | Finlandiya idari verileri, 2019–2025 | Yapay zekâya maruziyete bağlı olarak gençlerin işinden edildiğine dair bulgu yok |
| Facius ve Iacono (2026) | Mart 2025'e kadar Norveç kayıt verileri | Gençlerin işinden edildiğine dair sağlam bir bulgu yok; maruz kalan işlerdeki düşüşler kısmen ChatGPT öncesine uzanan eğilimleri yansıtıyor |
| Hernæs ve Kostøl (2026) | Şubat 2026'ya kadar Norveç özel sektör istihdamı | Genel bir açık yok, ama 2025 baharından itibaren 22–25 yaş grubu için bir açık beliriyor; 21–30 yaş arası yazılım geliştiricilerin nüfusa oranı yaklaşık %18 düştü (betimsel) |
Serbest çalışma piyasaları
İşe alımın hızlı, sözleşmelerin kısa olduğu yerlerde etkiler en çabuk ortaya çıkıyor.
| Çalışma | Veri | Bulgular |
|---|---|---|
| Hui, Reshef ve Zhou (2024) | ChatGPT öncesinde ve sonrasında büyük bir çevrimiçi serbest çalışma platformu | En çok maruz kalan mesleklerdeki serbest çalışanlar aylık işlerinin yaklaşık %2'sini, aylık kazançlarının %5'ini kaybetti; görsel üretim araçları, görsel işler yapan serbest çalışanların işlerini yaklaşık %4, kazançlarını yaklaşık %9 azalttı; güçlü bir geçmiş performans da koruma sağlamadı |
| Demirci, Hannane ve Zhu (2025) | Büyük bir çevrimiçi serbest çalışma platformundaki iş ilanları | ChatGPT'den sonraki sekiz ayda yazı ve kodlama ilanları el emeği yoğun işlere kıyasla %21 düştü; görsel üretim araçlarının ardından görsel oluşturma ilanları da %17 geriledi; geriye kalan maruz işler daha karmaşıktı ve daha iyi ödüyordu |
Sebep yapay zekâ mı?
Bazı verilerde giriş seviyesindeki düşüş ChatGPT'den önce başlıyor; başlıca rakip açıklamalar ise faiz oranları ve uzaktan çalışma.
| Çalışma | Veri | Bulgular |
|---|---|---|
| Frank vd. (2026) | ABD işsizlik sigortası kayıtları, LinkedIn profilleri, ders izlenceleri | Maruz kalan işlerde işsizlik riski ChatGPT'den önce, 2022 başında yükselmeye başladı; işe girişler 2021 mezunlarından itibaren azaldı |
| Brynjolfsson, Chandar ve Chen (2026) | Firma-dönem kontrolleri içeren ABD bordro kayıtları | Göreli düşüş ancak 2024'te anlamlılık kazanıyor ve faiz duyarlılığıyla açıklanamıyor; ne var ki bu tahminler Ağustos 2026 revizyonundaki veri değişikliklerine karşı hassas çıktı |
| Lambert ve Schindler (2026) | 243 milyon yeni işe alım ve 407 milyon iş ilanı, dört ülke, 2017–2025 | Uzaktan çalışma kontrol edildiğinde yapay zekânın giriş seviyesi işe alımlara etkisi belirgin biçimde zayıflıyor, çoğu zaman anlamlılığını yitiriyor; ABD bordro verilerinde ise aynı kontrol etkiyi neredeyse hiç değiştirmiyor |
Yorumlar